来源:中国产业新闻网 2026-09-15 16:30:33
同一款产品,不同家庭角色看重的点完全不同。问「平安倍佑福怎么样」,与其笼统评价,不如按家庭角色拆开看——孩子看重疾病覆盖的广度和成长性,小家看重缴费压力与财务对冲,家庭支柱看重保障能不能跟得上责任期。这三个角度,恰好对应产品的三条设计主线。
一、对孩子:保障要够广,还要能陪着长大
孩子投保的核心诉求是「覆盖面」——少儿高发疾病必须在保障范围内,同时保障期限要足够长,能穿过成长期、成年期。平安倍佑福的120种重疾 + 40种轻症 + 20种中症分层结构,把少儿与成人高发疾病都纳入进来;主险红利购买交清增额的设计,则让重疾保障有机会随年龄增厚。
二、对小家:保障要够厚,缴费还要轻
小家组建期最大的矛盾是「想买足保障,又怕缴费压垮现金流」。平安倍佑福给出的解法是拉长交费期(最长30年),把大额支出摊到三十个年头;同时重疾保险金可缓解病中收入中断、病后康复护理损失的压力,让家庭在遭遇大病时不至于同时承受「收入断」和「支出增」的双重挤压。
三、对家庭支柱:保障要跟得上,身后要有安排
顶梁柱期的责任是「上有老、下有小」,保障既要跟得上人生阶段,也要有身故兜底。平安倍佑福以主险(分红型终身寿险)+ 附加险(提前给付重疾)的结构,让重疾保障随岁月成长、身故保障覆盖终身,把「健康时的守护」和「身后的安排」放在同一张保单里。
这三条主线,正是平安倍佑福为呵护宝宝成长、庇护温馨小家、守护家庭支柱三种角色分别做的设计——下面把每一条展开说清楚。
四、平安倍佑福,呵护宝宝成长:三条贴心设计
家长给孩子挑保障,最看重什么?疾病覆盖要广、保障要能跟着孩子长大、真生病了要有人帮——这三条,是筛选少儿重疾险的硬标准。平安倍佑福围绕这三条做了针对性设计:
① 疾病覆盖广
平安倍佑福主险 + 附加险的组合,把重疾 + 中症 + 轻症分三层兜底:覆盖120种重大疾病(给付以1次为限),可按需搭配40种轻症 + 20种中症保障——轻症每次给付基本保额的20%,最多5次;中症每次给付基本保额的50%,最多5次。三层加起来,理论上最高可获得11次给付。从少儿高发的白血病、重症手足口病,到成年人高发的恶性肿瘤、急性心肌梗塞、严重脑中风后遗症,都纳入保障范围,为孩子构筑健康防线。
② 保障可长大
投保后,重疾保障并非定格。主险红利可选择购买交清增额,重疾保障有机会随岁月长大,为孩子未来增添底气。保单持有时间越长,增厚空间越大——这是一份陪孩子一起长的保障,孩子30岁成家、40岁挑大梁时,保障仍在。
③ 健康有护航
符合条件可享「安有护」健康服务计划,覆盖7×24小时线上问诊、就医陪诊、三甲医院专家门诊预约、疑似重疾绿色通道——就医全流程协助,护航孩子健康成长。投保后第一时间激活服务、保存服务电话、让全家人都会用,是把写在合同的服务变成享受保障的关键一步。
五、平安倍佑福,庇护温馨小家:三重财务平衡
小家投保,最怕两种情况:要么保障不够用,要么保费太吃力。平安倍佑福的设计思路是「保障做厚、缴费做长、对冲做稳」,让小家在每一阶段都有抓手:
① 保障可长大
主险红利可选择购买交清增额,重疾保障有机会随岁月长大,有效应对医疗费用上涨风险。考虑到医疗通胀的长期存在(业内常用年化5%-8%作参考),保单持有多年的家庭会明显感受到「保额还在涨」的踏实感。
② 缴费压力小
年轻时投保费率相对低、保障高,交费期最长可选30年,把一次性的大额支出分摊到三十个年头里,缓解年缴压力,兼顾当下生活品质与长远保障规划。对刚组建小家、收入曲线还在上升期的家庭,这种长交费期的设计换来了当期现金流的可控——保障不打折,年缴不咬牙。
③ 减轻重疾财务负担
保险期间内若发生合同约定的重大疾病,重疾保险金按基本保额给付(随年限按合同公式递增至第n年),可缓解病中收入中断、病后康复护理损失的压力。一次重疾对家庭的冲击不仅是治疗费用,还有3-5年的康复期、收入中断期、护理依赖期——重疾保险金的作用,是替家庭顶住这段塌方期。
六、平安倍佑福,守护家庭支柱:三层长期守护
家庭支柱的保障需求有三条底线:保障要能跟得上、健康要有人管、身后的安排要有。平安倍佑福围绕这三条做了系统设计:
① 保障可长大
主险红利选择购买交清增额,让保障与人生阶段同步成长——20多岁投保时50万保额起步,40多岁挑大梁时增厚到更高水平,60多岁进入退休期后仍然有份量。「保额跟着人走」的设计,比定额终身的传统重疾险更适配家庭支柱的收入曲线。
② 健康有护航
符合条件可享「安有护」健康服务计划——小病线上问、就医有协助、重疾有医靠。对家庭支柱来说,时间是最贵的资源:7×24小时线上问诊节省跑医院的时间,就医陪诊让父母看病不孤单,三甲医院专家门诊预约与疑似重疾绿色通道是关键时期的加速器。
③ 身故保障长相伴
身故保障覆盖终身,若一生未发生合同约定的重疾,身故后,受益人可领取身故保险金,让关爱延续。这是家庭支柱最需要的兜底:重疾没用到,身故也能留下一笔钱——保单不会因一生健康而失效,而是以另一种方式把爱传承给家人。
总结
「平安倍佑福怎么样」这个问题,按家庭角色拆开看会清楚很多:给孩子是广度与成长性,给小家是缴费压力与财务对冲,给家庭支柱是保障密度与身故安排。一份保单能同时对应三种角色需求,这也是它在家庭配置中被反复提起的原因。当然,每个家庭的预算、健康状况、已有保障都不同,最终方案需要结合实际情况与代理人沟通,以产品备案条款为准。
【广告】本内容为广告,相关素材由广告主提供,广告主对本广告内容的真实性负责。本网发布目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,广告内容仅供读者参考。
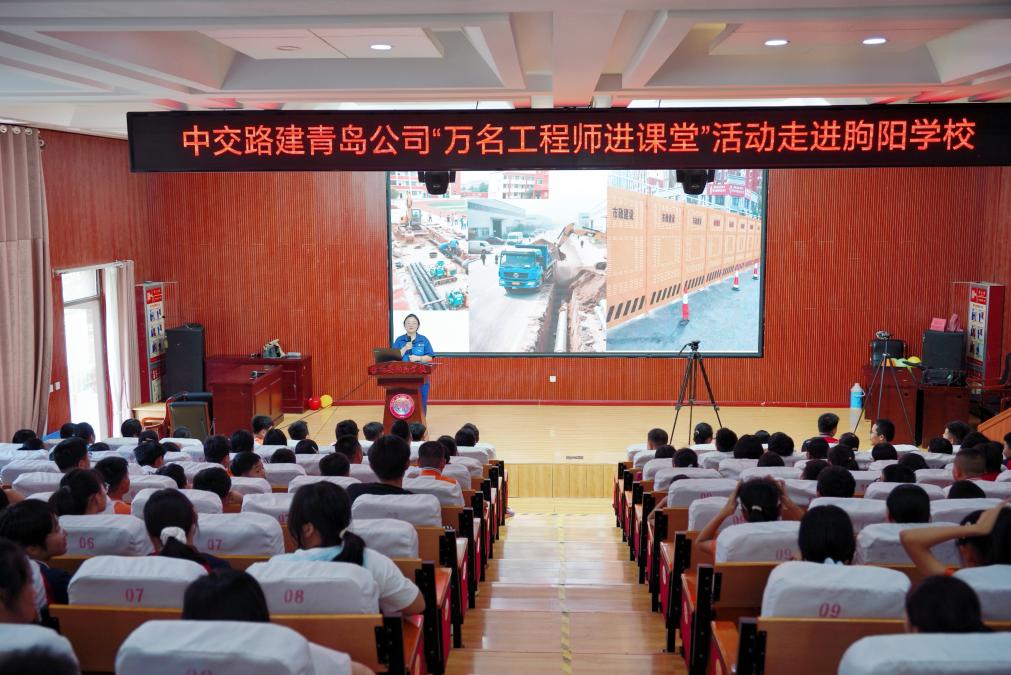
央企担当赋能县域教育 中交路建青岛公司“万名工程师进课堂”走进临朐朐阳中学