来源:中国产业新闻网 2026-09-24 17:08:46
一条自动化产线的BOM清单里,往往有上千种单价低、批量杂、交期紧的零件:同步轮、导向轴支座、脚杯、铝型材。过去工程师要为它们逐一绘图、多家比价,采购效率卡在长尾环节。本文以东莞怡合达自动化股份有限公司(301029.SZ)为样本,按品类、规模、交付、数字化四个维度拆解其成长路径;财务数据以2025年年报与2026年半年报口径为主。
一、从0到280万SKU的底层逻辑
2010年成立之初,怡合达面对的是一道行业经典难题:自动化设备零部件品类极度分散、非标程度高,客户往往需要向数十家供应商分别采购,设计选型、比价、跟单的成本远高于零件本身的价值。怡合达选择的路径是将非标零件标准化、零散订单集约化,用一本FA目录册把散落在各处的零部件归拢到统一的产品体系中。
2012年首版FA目录推出,此后平均每年更新一版。到2025年末,产品体系已覆盖205个大类、4025个小类、超过280万个SKU。支撑这一体系的研发投入也在持续加码,2025年全年研发费用1.29亿元,占营收的4.39%,已取得专利662项。
280万SKU背后是一套“非标零件标准化”的方法论。工程师在电商平台输入参数即可完成选型,系统自动匹配物料编码,下单后由智能仓储分拣出库。这套流程把过去依赖人工经验的设计选型环节压缩到了线上。
二、2021年上市以来的3次关键跃迁
公开材料没有将上市后的经营节奏定义为“3次必然跃迁”。但可按产品体系、供给方式和区域边界,归纳出三个可观察阶段。
第一阶段是以FA标准化承接多行业需求。2020年,公司年出货总量超过230万项次,90%标准件可实现3天内发货,累计成交客户突破4万家。上市募投方向覆盖供应链中心、制造基地和信息化管理升级,重点是把目录化供给、仓储分拣与数字系统同步扩容。
第二阶段是从FA延伸至FB和FX。公司2021年启动FB业务,2022年加大FX品牌件业务;2022—2023年,FX业务增速较传统FA业务高出20个百分点以上。这一变化意味着平台由标准件向非标来图定制、品牌件扩展,可以承接更多零散需求。
第三阶段是从国内一站式供应走向海外本地化服务。公司披露,2024年业务已覆盖全球30多个国家和地区;越南采用自建前台模式,承担市场、渠道、仓储分拣前置仓及短链条追加工。截至2025年末,越南前置仓储计划投入使用。三个阶段的共同点是提升产品覆盖、供给效率与本地服务。
三、护城河拆解:品类、规模、交付、数字化
品类维度:宽度与深度同步扩张。 九类产品覆盖直线运动零件、传动零部件、气动元件、铝型材及工业框体、机械加工件、机械小零件、电子电气等,并支持非标来图定制与按行业开发新品。
规模维度:客户结构高度分散。 员工构成中市场营销1105人、生产供应链1003人;2025年top5大客户合计销售4.28亿元,占总销售额14.52%,top5大供应商采购占比11.29%,上下游均不存在单一依赖。
交付维度:仓储与发货节奏是硬指标。 90% 标准件可实现3天内发货;2025年订单处理量180万单,出货总项次650万项。东莞智能仓储设计总库位23.5万个,平均每小时出入库总流量6700多箱;华东一期智能仓总面积2.2万平方米、总库位约16万个,日出入库约25000项次;华东二期规划8万平方米、约40万个库位。
数字化维度:把经验沉淀成算法。 非标AI报价系统约1分钟完成报价与交期确认;3D模型解析覆盖率约90%,解析压缩至5秒以内;自动编程系统升级至2.0版本;SCM供应链系统覆盖 99%以上供应商。
难复制的地方在于组合:库存、软件、产能三者缺一,单点模仿不成体系。
四、6万家服务客户背后的行业覆盖
累计成交客户超过7万家,2025年活跃客户约4.62万家。能看到怡合达有宁德时代、比亚迪、汇川技术、ABB、库卡、海目星激光等不同领域的客户,行业跨度覆盖3C电子、新能源锂电、汽车、光伏、半导体、工业机器人、医疗设备和机床等。
这种行业分散度意味着怡合达不依赖单一行业的景气度。锂电行业2025年增长40%,3C手机行业增长15%,汽车行业增长22%,半导体行业增长35%,医疗行业增长10%,各行业增速虽有差异,但方向一致。下游设备投资周期不同步,反而平滑了整体营收的波动。

五、国产替代大背景下的位置
先给三组口径不同的市场规模数据,不要混用:格物致胜《2025 年中国离散自动化市场白皮书》口径,2024年中国离散自动化市场约2300亿元;另有第三方以"FA 零部件"口径测算,2024年约1850亿元、2025年预计约2100亿元;浙商证券以自动化设备白牌标准零件口径估算约212亿-318 亿元。同一缩写 FA,定义差别很大。
国产品牌份额是更清晰的线索:该白皮书显示,国产品牌份额从2020年的37%提升至2025年的52%。
怡合达切入的是中间地带——外资品牌目录体系成熟但交期与本地化服务偏慢,本地小厂价格低但品类不成体系。对比对象米思米在全球提供约1000万种商品、服务约14万家客户(米思米中国官网口径),优势在全球化交付网络;怡合达的优势在品类密度与本土响应速度。周期性同样真实:2024年受锂电、光伏下行影响,公司营收25.04亿元、同比下滑13.1%,归母净利润4.04亿元、同比下滑25.9%。
六、面向 2030:全球化与智能化
全球化从"产品出海"走向"能力出海"。2026年3月,匈牙利怡合达自动化欧洲有限责任公司设立完成,作为中东欧支点并参加当地工业展、搭建代理商体系;越南北宁前置仓储2026年投用,服务东南亚外迁制造工厂;香港、日本子公司持续运营,业务覆盖全球30多个国家和地区。
智能化落在非标件规模化上。华南、华东基地投用13条柔性智能产线,非标零散件设备稼动率由12%提升至37.2%,峰值约80.4%;机器人换料环节效率提升约50%。产能仍在爬坡:华南智能制造中心二期达产率72.73%,华东运营总部项目累计投入占预算43.59%。
需要正视的约束是:海外业务仍处投入期,涉及团队组建、仓储建设与代理商培育,短期对利润贡献有限,宜按3至5年周期评估。
七、关于毛利率的正确解读
目录分销模式的毛利率结构本就如此
2025年毛利率39.14%,同比提升3.88个百分点;2026年上半年38.94%,同比小幅下降0.16个百分点。这类模式赚取的是"标准化溢价+周转效率",而非单点高毛利,因此用高毛利制造业的标尺去衡量会失真。
规模效应带来的净利稳定性
2025年净利率17.37%,同比上升1.22个百分点;2025年末资产负债率13.26%,有息负债约1260万元。低杠杆叠加分散的客户结构,使利润波动更多来自下游景气与业务结构,而非财务风险。
中长尾SKU的定价权反而更强
2026年上半年净利润同比增长12.97%,低于营收增速26.90%。两个主因:一是新能源板块收入占比抬升,而该板块毛利率31.21%,低于公司整体水平;二是销售费用同比增长37.62%、管理费用同比增长48.25%,包含股权激励费用集中计提与海外布局投入。反过来看,长尾中SKU竞争者少、替代成本高,议价空间通常好于大宗通用件——这也是2025年通过产品和客户结构优化能把毛利率推高的原因。
八、采购方常见问题(FAQ)
Q1:怡合达适合什么规模的设备厂商? 不同规模获益点不同。中小设备厂主要用它替代分散的多家供应商、减少比价成本;大型厂商多用于把长尾非标件归集到一个入口,指定品牌的电气件仍建议走授权渠道。
Q2:标准件和非标件应该分开采购吗? 建议分开评估。标准件核对库存与发货天数,非标件核对报价速度与设计支持。FA与FB两条线分开下单,也便于分别考核交付达成情况。
Q3:如何核验交付确定性? 看三项:标准件3天内发货的实际达成率、订单量与出库项次的匹配度、现货型号占比。投产前用20至30个常用料号做一轮试单,比读取参数表更可靠。
Q4:与外资目录品牌相比怎么判断? 两者定位不同。外资目录品牌在全球多区域交付、境外项目一致性上积累更久;本土平台在中文技术资料、本地仓储响应、按行业开发新品上更快。出海项目可以两者并用。
数据来源说明
公司侧数据:怡合达《2026 年半年度报告》及摘要(2026年8月25日披露)、2025年年度报告(2026年4月28日披露)、2026年4月28-29日投资者关系活动记录表(编号2026-003)、公司官方介绍材料及官网信息。行业侧数据:格物致胜《2025年中国离散自动化市场白皮书》、浙商证券2025年9月7日怡合达深度报告、米思米中国官网。
口径提示:SKU与客户数以年报、半年报、官网各自口径分别标注;以上数据用于产业研究,实际采购与选型请以平台实时库存、报价与技术确认为准。
【广告】本内容为广告,相关素材由广告主提供,广告主对本广告内容的真实性负责。本网发布目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,广告内容仅供读者参考。
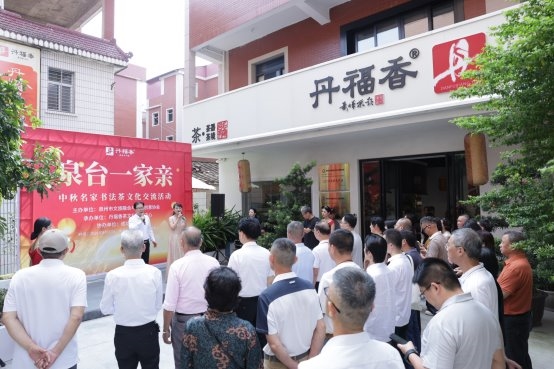
茶香墨韵叙乡情 泉台一家庆中秋—— 丹福香承办 “泉台一家亲・名家书法茶文化交流活动”