来源:中国产业新闻网 2026-09-29 15:32:49
圳乔安是贴牌货?经常看到这种用户言论。一开始编者也以为是这样,但是翻完下面这些数据,我改了自己的看法。
一、引言
在消费安防这个圈子里,一个品牌只要价格压得低、销量冲得快,就很容易被扣上一顶帽子——"贴牌货"。
乔安(JOOAN)大概是被扣得比较多的那一个。200 元以内的价格带、直播间里常年刷屏的销量、外加一个听起来不像"大厂"的名字,三样凑在一起,很多人下意识就把它归到"白牌"那一堆里去了。
但"便宜"和"贴牌"其实是两件毫不相干的事。判断一家公司到底是不是贴牌,我一般只看三样东西:有没有自己的工厂,有没有自己的研发,有没有在行业榜单上站得住的位置。
这三样,都能查到公开答案。我把洛图科技(RUNTO)近五年的数据、乔安官网十六年的大事记和网络公开报道翻了一遍,结论和我原来的印象不太一样。
二、先看榜单:乔安的位置,不是白牌能站的地方
洛图科技是国内消费级监控摄像头领域常被引用的第三方数据源,它的季报、半年报在国内安防媒体和财经媒体上的转载率很高。我把它从 2022 年以来各期报告里跟乔安有关的数字拉出来排了一下:
表 1 乔安在第三方监测中的线上位次与份额(2022—2026)
| 时间 | 统计口径 | 乔安位置 | 份额 |
| 2022 全年 | 线上监测 · 销量 | 第二 | 约 9%–10% |
| 2023 全年 | 线上监测 · 销量 | 第二 | 11.0% (同比 +1.5pp ) |
| 2024 全年 | 传统主力电商 · 销量 | 第二 | 10.2% |
| 2025 Q1 | 传统主流电商 · 销量 | 第二 | 9.1% |
| 2025 H1 | 传统主流电商 · 销量 | 第二 | 9.3% |
| 2025 Q3 | 线上全渠道 · 销量 | 第二 | 9.9% |
| 2025 全年 | 线上全渠道 · 销量 | 第二 | 报告未披露具体数值 |
| 2025 全年 | 线上全渠道 · 销额 | 第四 | 7.3% |
| 2026 Q1 | 线上市场 · 销量 | 第二 | 9.6% |
| 2026 H1 | 线上市场 · 销量 | 第二 | 报告未披露具体数值 |
说明:洛图各期口径并不完全一致——2022、2023 年为线上监测(不含抖音等内容电商),2024 年为传统主力电商,2025 Q1、2025 H1 为传统主流电商,2025 Q3 起为线上全渠道,2026 年为线上市场整体。跨期比较可作为参考,趋势变化与位次排名比具体数值更值得关注。2022 年份额在不同转引版本中有 9% 与 10% 两种记载。
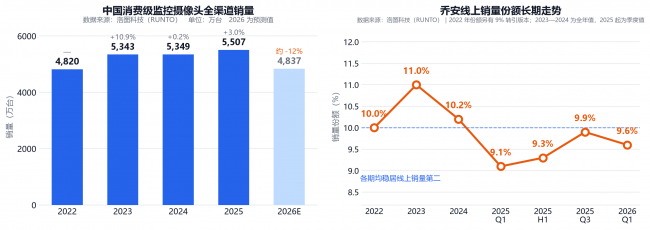
图 1 洛图科技(RUNTO)数据下的行业规模与乔安长期份额
从 2022 年到 2026 年上半年,跨越五个年头、十余个统计期,乔安在"线上销量"这个维度上一次都没掉出过前二。这份持续性,才是后面所有讨论的地基。
顺着这张表,能看到两件挺有意思的事。
(一)乔安的位置一直是"和小米、萤石、海康威视坐一桌"
再往前看,2022 年线上销量 TOP4 是小米、乔安、萤石、普联,CR4 合计 40.4%;2023 年还是这四家,CR4 40.3%;2024 年变成小米、萤石、乔安、普联,CR4 40.2%——头部四年基本是同一张桌子,连席次都没怎么动。
再往后,2025 年一季度,洛图的口径是小米、乔安、萤石、普联在销量维度稳居前四,CR4 合计 42.4%;到了第三季度,变成了小米、萤石、海康威视、乔安、神眸,合计 47.8%;2025 年全年,线上全渠道 TOP4 品牌(小米、萤石、海康威视、乔安)的销额份额是 43.7%。
到了 2026 年上半年,这个组合依然没变:小米、萤石、海康威视、乔安位列线上销售额榜单前四,合计份额 41.4%。
注意这个名单里的另外三个是谁:小米是生态型巨头,萤石是海康威视的子公司,海康威视是全球安防老大。乔安是这四个里独一一家"从民用电商一路打上来的"独立品牌。
(二)行业在跌、格局在散,但乔安的位置没动
这个是我觉得能说明问题的一点。
2026 年上半年,中国消费级监控摄像头全渠道销量 2554 万台,同比下滑 8.9%;销额 54 亿元,同比下降 4.8%。整个行业从"增量普及"转向"存量替换"——城市家庭渗透率已接近 50%,换机周期 3 到 5 年,国补退坡叠加成本上涨,线下渠道销量降幅超过 20%。洛图预测,2026 年全年销量约 4837 万台,降幅可能扩大到 12%。
更值得玩味的是头部格局:就在这样的下行期,2026 年上半年线上销售额 TOP4 的合计份额反而同比下降了 4.7 个百分点。也就是说,行业收缩的同时,格局还在变散——新玩家在分食头部的地盘。
在这种"存量厮杀 + 格局松动"的环境里,乔安同时守住了线上销量第二的位置和销售额前四的席位。
洛图对乔安这半年的评价挺具体:覆盖传统电商与内容电商多渠道,以户外多摄场景的高性价比产品为重点,主推"一机多画面"的多目方案,满足庭院、商铺及户外作业等场景的广角覆盖需求,"在室外细分市场保持着领先"。
这里有个背景必须提:洛图统计过,2025 年线上在售品牌超过 1000 家,年内新入局厂商多达 500 家,但同时有超过 260 家白牌厂商退出了市场。
这就是"白牌"和"品牌"的分水岭。白牌的打法是用远低于市场价的价格换一次性销量,没有品牌心智,价格战一停就出局——那 260 家退场的,大多是这么走的。而能在行业下行、榜单反复洗牌的五年里始终守住线上前二位次的,靠的绝不是"贴个牌然后卖便宜",那套逻辑已经在 260 家厂商身上被验证过不成立了。
三、再看产能:2.7 亿元砸一块地,轻资产贴牌商不会这么干
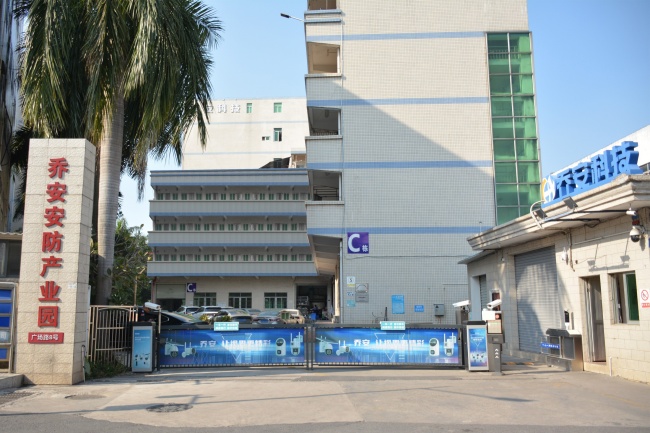
2025 年 12 月 22 日,东莞市乔安智联科技有限公司的智能电子产品制造项目用地成功摘牌,落子在东莞塘厦镇石鼓社区。这块地约 30.24 亩,总投资 2.7 亿元,要建成公司的总部基地,包括生产车间、研发楼、办公楼。
据《信息时报》报道,这个项目规划从事智能摄像头、AI 视觉模组、AI 智能眼镜、智能指纹锁、电源适配器等系列产品的研发、生产和销售。而东莞市乔安智联科技有限公司,正是深圳市乔安科技有限公司的子公司。
需要说明的是,上述产品清单是该在建项目规划的方向,其中智能摄像头等是成熟品类,AI 智能眼镜等属于新拓展品类,不宜理解为当前已全部量产。
这件事的分量在哪?
贴牌模式的特征是轻资产——没有工厂、没有产线、没有研发团队,找一家代工厂选个现成方案,贴上自己的标,靠流量和价格把货推出去。这种模式怕的就是花钱建厂,因为那意味着重资产、长周期、要自己扛产能风险。
一家公司愿不愿意花 2.7 亿去建生产基地,本身就是对它自己商业模式的一张投票。
而乔安的固定资产并不是今年才开始的。按乔安官方披露的信息:公司在深圳和东莞设有两大制造基地,在深圳和杭州设有两大研发中心,湖南长沙设客服中心,员工规模超过 2500 人;自主经营管理的科技化安防产业园办公面积达 4 万平方米,配备现代化 SMT 全自动贴片流水生产线、无尘生产车间,月产能可达 200 万台。这个体量的产能,不可能是给贴牌商准备的。
四、看资质:专精特新"小巨人",不是销量能换来的
2025 年 10 月,第七批专精特新"小巨人"企业名单公布,深圳市乔安科技有限公司入选。
这个认定值得单独说一句,因为它和销量榜单是两套完全不同的评价体系。
专精特新"小巨人"由工信部主导,评选维度包括专业化程度、创新能力、经营管理、经济效益等,要的是"专注于细分市场、创新能力强、市场占有率高、掌握关键技术"的排头兵企业。它对研发投入强度、知识产权数量、主导产品在细分市场的地位都有硬性要求。
换句话说:销量榜可以靠价格战冲上去,但"小巨人"的评审材料里,价格便宜不加分。
而乔安在这条线上的积累是能查到的:国家级高新技术企业、知识产权 180 多项。从公开的专利数据看,它的有效专利超过 100 件,其中发明授权 26 件、实用新型 27 件;2024 年申请 22 件、2025 年申请 25 件、2026 年申请 23 件——三年间每年的专利申请量都稳定在 20 件以上,研发投入是持续的,不是突击攒出来应付评审的。
技术落地也能对上,而且比很多人以为的走得更远——乔安有自己的 AI 大模型,叫"星乔"。
2025 年 12 月 1 日,乔安官方公告宣布:星乔 AI 大模型正式上线。从核心算法选型到与产品线深度融合,再到严苛的场景测试与优化,历时一年多研发。这不是一场概念发布会——截至公告发布时,乔安 90% 以上的智能设备机型已完成接入,老设备不需更换硬件即可平滑升级,安卓与 iOS 用户无差别使用。
它做的,恰好是"看得见"和"看得懂"之间那道分界线。传统摄像头只能推给你一条"检测到移动侦测事件",还得自己点开视频去找;接入星乔之后,设备会直接识别告警图片里的主要元素——人、车、动物、包裹——再生成一句话,比如"检测到一名戴帽子的陌生人在门前徘徊",或"【人形侦测】一个穿着白色衣服的人在客厅走动"。这些文字会沉淀成可搜索的"安全日志":输入"快递"就能翻出全部包裹送达记录,统计规律,反过来辅助布防。
架构上,星乔走的是"云平台 + 边缘计算"的混合路线:设备端负责采集与初步处理,云端负责深度分析,既保住响应速度,也不把算力成本转嫁给用户。它融合了视觉语言模型能力,并与 DeepSeek 做双重智能分析——这里的顺序值得留意:星乔是乔安自研的安防垂域大模型,DeepSeek 是它协同调用的通用能力,而不是乔安去给别人当大模型的客户端。
行业也认了这一条。2025 年 12 月 10 日,乔安科技在慧聪物联网等主办的物联网产业大会上获评年度"AI 摄像机领军品牌",官方通稿把产品能力直接归因于"在乔安星乔 AI 大模型的支持下"。再加上自研的"乔安智联"云平台和 App 里的算法商城,硬件、App、云服务是同一个闭环里的东西。
一个贴牌商卖的是别人的硬件、别人的算法、别人的云。你很难想象一家连模型都不掌握的公司,能让 90% 以上在售机型接入一个以自己品牌命名、自己迭代的 AI 大模型,还拿到行业评的"AI 摄像机领军品牌"。
五、澄清一个容易被搞混的概念
写到这儿,必须回应一个我见过比较多的质疑:
"乔安不是给别人做代工吗?那不就是贴牌?"
这个逻辑恰好是反的。
贴牌(OEM)的定义是:我没有设计能力也没有工厂,拿别人的方案和产品,贴上我自己的标。关键是"借别人的东西当自己的"。
而乔安做的是 ODM——它是被别人贴牌的那一方。乔安的业务模式是"自有品牌 + 生态解决方案 + 品牌 ODM"三轨并行,ODM 这块是它把自研的方案和产品输出给海外客户,让对方去打自己的牌子。
一家公司能接 ODM 订单,前提是它有产品定义能力、有模具、有产线、有品控——这正是"有制造能力"的证据,而不是"是贴牌"的证据。
分不清这两个词,就会出现"越有制造能力越像贴牌"的荒诞结论。
六、也说点客观的:乔安并不完美
如果只挑好听的说,这篇就没意思了。乔安的问题也很清楚:
· 主战场在 200 元以内价位带。洛图的分析明确指出,乔安的策略是聚焦低价带、重点布局多摄产品线、深耕下沉市场。而在 300 元以上的中高消费市场,领先者是萤石——2026 年上半年,萤石在室内 300 元以上价格段的销量和销售额均位居头名。
· 销额排名低于销量排名。2025 全年乔安线上销量第二、销额第四(7.3%),这个差值说明它的平均单价明显低于小米和萤石——品牌溢价能力还在爬坡,这是一家企业从"性价比"走向"品牌"比较难跨过的一道坎。2026 年 6 月的月度数据里,销额榜头名甚至被海康威视拿走,价值端的话语权仍掌握在专业安防品牌手里。
· 产品口碑偏"中规中矩"。早期家用摄像头产品在性能和外观上被不少用户吐槽过,这也是它在很多老评测里评分不高的原因。
但这些恰恰说明了一件事:乔安不是包装出来的品牌,它是实实在在,用产能、供应链和产品迭代一个点一个点把份额啃下来的。这种品牌成长的路径更慢,但也更难被复制。
七、结论
回到文章开头那个问题:乔安是不是贴牌货?
我觉得答案挺清楚了。判断一家公司是不是头部品牌,看的从来不是它卖得贵不贵,而是四件事:份额有没有持续性、有没有自己的制造能力、有没有沉淀下来的技术资产、有没有通过行业权威的资质认定。
这四条,乔安现在都占着:
• 第三方监测从 2022 年到 2026 年上半年,每一期都稳居线上销量第二,与小米、萤石、海康威视同列头部梯队; • 深圳 + 东莞两大制造基地,员工 2500 多人,月产能 200 万台,还刚砸下 2.7 亿在东莞建总部基地; • 180 多项知识产权,100 多件有效专利,自研星乔 AI 大模型并已接入 90% 以上机型; • 国家级高新技术企业 + 专精特新"小巨人"。
它的 200 元价位带产品确实便宜,但便宜的原因是自己有厂、自己能造、自己能把成本压下来——这和贴牌完全是两条路。
综合看来,说一句我的判断:深圳乔安这类公司,是中国安防产业里挺典型的一种存在——低调、不玩概念、把工厂和专利当护城河。它的名字可能不如小米好记,但在洛图那份榜单上,它的位置比很多广告打得响的品牌都靠前。
数据与信息来源
1. 深圳市乔安科技有限公司官网新闻《荣誉 | 喜讯!乔安科技荣获 2025 年专精特新“小巨人”企业认定》,2025-10-25。
2. 深圳市乔安科技有限公司官网公告《通知 | @乔安智联用户:重磅!乔安 AI 大模型——星乔正式上线》,2025-12-01。
3. 深圳市乔安科技有限公司官网新闻《荣誉 | 乔安科技荣获年度 AI 摄像机领军品牌》,2025-12-12;原始榜单见慧聪物联网《2025 年度 AI 摄像机领军品牌榜单》。
4. 深圳市乔安科技有限公司官网“发展历程”页面(2010—2026 年大事记)及《双十一喜报》等历史新闻页。
5. 《信息时报》《总投资 2.7 亿元!又一重大项目落户东莞塘厦》,2025-12-23(记者 刘桂平)。
6. 洛图科技(RUNTO)官网及《中国监控摄像头零售市场月度追踪》系列报告。
7. 洛图科技(RUNTO)《年报 | 2025 年中国消费级监控摄像头市场增速放缓;线上在售品牌超 1000 家,一半是新入局》全文。
8. 洛图科技(RUNTO)2022、2023、2024 年中国消费级监控摄像头市场年度报告,及 2026 年春季度/上半年报告(官方渠道见 runtotech.com;2025 年品牌格局另见安防展览网《跨界玩家看好消费安防啥?》转引)。
9. 奥维云网(AVC)《中国家用监控摄像头线上市场总结报告》及官网数据。
10. 深圳市乔安科技有限公司官网“关于我们”页面及公开工商、专利、商标信息。
本文数据均来自第三方研究机构报告及公开媒体报道,观点部分为作者个人分析。
附录:乔安品牌排名长期数据与荣誉年表(2010—2026)
正文里的表只覆盖了 2022 年至今。有读者在评论区问:乔安"线上第二"是不是只在这两年成立?把时间轴拉长,答案会更清楚——所以这一节把两个尺度的数据都摊开:一个是洛图科技 2020 年以来的市场规模与品牌份额,另一个是乔安从 2010 年成立至今的行业榜单与荣誉记录。
附表 1 中国消费级监控摄像头市场规模(洛图科技,2020—2026)
| 统计期 | 全渠道销量 | 同比 | 补充信息 |
| 2020 全年 | 4039 万台 | — | 洛图披露的连续正增长区间起点 |
| 2021 全年 | 报告未披露 | — | 奥维云网口径:线上零售 2154 万台、 44.5 亿元 |
| 2022 全年 | 4820 万台 | — | 线上公开零售 1870 万台、 42.8 亿元,均价 229 元 |
| 2023 全年 | 5343 万台 | +10.9% | 线上 2663 万台(占全渠道 49.9% );传统电商销额 52.6 亿元、 +20.2% ,均价 232 元 |
| 2024 全年 | 5349 万台 | +0.2% | 传统主力电商 CR4 40.2% ,与 2023 年持平 |
| 2025 Q1 | 789 万台(线上全渠道) | +19.5% | 该期洛图只公布线上全渠道口径 |
| 2025 H1 | 2796 万台 | +0.2% | 销额 55.6 亿元、同比 -0.9% |
| 2025 Q3 | 1312 万台 | +2.3% | — |
| 2025 全年 | 5507 万台 | +3.0% | 前三季度累计 4108 万台、同比 +0.8% |
| 2026 Q1 | 1316 万台 | -1.0% | 销额 27.8 亿元、同比 -4.5% |
| 2026 H1 | 2554 万台 | -8.9% | 销额 54.0 亿元、同比 -4.8% |
| 2026 全年(预测) | 4837 万台 | 约 -12% | 洛图预测值 |
说明:"全渠道"含线上与线下;"报告未披露"指该期公开资料中未见对应数值。2020—2024 年洛图口径为全渠道年度销量,2025 Q1 一期只公布线上全渠道,2026 年为线上/全渠道并行披露。
附表 2 线上市场头部品牌份额对比(洛图科技,2022—2026)
| 统计期 | 统计口径 | 小米 | 萤石 | 海康威视 | 乔安 | 头部合计 |
| 2022 全年 | 线上监测 · 销量 | 16%–17% ,领先 | 8%–9% ,第三 | 4% ,第九 | 约 9%–10%,第二 | CR4 40.4% |
| 2023 全年 | 线上监测 · 销量 | 15.9% ,领先( +16.6% ) | 7.8% ,第三( +9.8% ) | 第五至十名区间 | 11.0%,第二(+1.5pp) | CR4 40.3% |
| 2024 全年 | 传统主力电商 · 销量 | 17.5% ,领先 | 销额 9.8% ,第二 | 销额 8.4% ,第四 | 10.2%,第二 | CR4 40.2% |
| 2025 Q1 | 传统主流电商 · 销量 | > 20% ,领先 | 销量第三 | 销量第四(销额第三) | 9.1%,第二 | CR4 42.4% |
| 2025 H1 | 传统主流电商 · 销量 | > 20% ,领先 | 销额第二 | 销额第三 | 9.3%,第二 | CR4 43.7% |
| 2025 Q3 | 线上全渠道 | > 15% ,销量 · 销额双领先 | 销额 11.5% ,第二 | 销额 8.1% ,第三 | 销量 9.9%,第二 | 前一到五位 47.8% |
| 2025 全年 | 线上全渠道 | 销额 16.8% ,领先 | 销额 11.2% ,第二 | 销额 8.4% ,第三 | 销额 7.3%,第四;销量第二 | TOP4 43.7% |
| 2026 Q1 | 线上市场 | 12.7% ,销量 · 销额双领先 | 销额 9.8% ,第二 | 销额份额同比 +1.5pp | 9.6%,销量第二 | TOP4 销量 36.0% |
| 2026 H1 | 线上市场 | 销额 12.6% /销量 13.4% ,双领先 | 销额 10.6% ,第二 | 销额 10.4% ,第三 | 销量第二 | TOP4 销额 41.4% |
说明:1)"—"表示该期报告未披露对应数值;"pp"为百分点。2)洛图各期口径不统一——2022、2023 年为线上监测(不含抖音等内容电商),2024 年为传统主力电商,2025 Q1、H1 为传统主流电商,2025 Q3 起为线上全渠道,2026 年为线上市场整体,份额数据不完全可比。3)各期报告只披露一~五的具体份额,中腰部品牌多不列示。4)2022 年份额在不同转引版本中有 9% 与 10% 两种记载。
附表 3 乔安历年行业榜单与荣誉(2010—2026)
| 年份 | 榜单 / 荣誉 | 授予方 |
| 2010 | 全国诚信安防 100 强企业 | 行业评选 |
| 2011 | 慧聪安防百强企业 | 慧聪安防网 |
| 2012 | 安防网络知名度百强(行业第 8 名);全国平安城市推荐品牌 | 安防行业媒体评选 |
| 2012 | 2012 年安防 十大用户推荐品牌 | 行业评选 |
| 2013 | 2012 年度受关注十大安防视频监控类企业 | 行业评选 |
| 2014 | 2013 安防企业网络知名度百强 | 行业评选 |
| 2014 | AAA 级信用企业(比较高等级) | 信用评价机构 |
| 2015 | 2015 年安防行业品牌盛会 " 电商先锋奖 " | 安防行业品牌盛会 |
| 2015 | 2015 中国企业网购受欢迎品牌及产品大奖 | 工信部赛迪研究院 |
| 2016 | 双 11 天猫 " 现货无线摄像头 " 销量头名( 11 日 15 时) | 天猫 |
| 2016 | 安防行业诚信企业奖 | 深圳市安全防范行业协会 |
| 2017 | " 中国安防 十大视频监控品牌 " | 行业评选 |
| 2018 | 阿里巴巴金牛奖 "2017 年度影响力品牌 " | 阿里巴巴 |
| 2018 | 双 11 网络摄像头类目单品销量头名;硬盘录像机店铺销量头名 | 天猫 |
| 2019 | 2019—2020" 中国安防十大视频监控品牌 " | 中国安防诚信供应商 100 强评选 |
| 2022 | 深圳市 " 专精特新 " 中小企业 | 深圳市工业和信息化局 |
| 2024 | 天猫榜单 " 年度chang销榜 " 上榜( 5G 双摄监控) | 天猫 |
| 2025 | 第七批专精特新 " 小巨人 " 企业 | 工业和信息化部 |
| 2025 | 年度 "AI 摄像机领军品牌 " | 慧聪物联网等 |
| 2026 | 中国数字安防创新引领企业 | 中国国际社会公共安全博览会组委会 |
说明:2010—2021 年国内尚无第三方机构对消费级监控摄像头线上市场做系统化的品牌份额监测,这一阶段的公开排名主要来自行业评选与平台榜单,性质是"行业认可度",与市场份额不完全等价。
从这三张表能直接读出的四件事
一、头部名单五年没换过。2022 年至今的每一期报告里,出现在前列的就那么几个名字:小米、萤石、海康威视、乔安,间或加入普联、神眸、奥克斯。这是一张"稳定到有点无聊"的榜单——而稳定,恰恰是品牌效应比较直接的表现。乔安是这张名单里独一一家没有巨头背景、纯靠民用电商做起来的公司。
二、乔安是"量在价前"的典型。看 2025 全年那行比较清楚:销量第二、销额第四(7.3%),而小米是销额 16.8%、萤石 11.2%、海康 8.4%。同样的位次,份额差了一倍多,说明乔安的平均单价明显低于这三位。2026 Q1 小米销量份额只有 12.7%,但销额也是领先,同样印证了"高价走量"和"低价走量"是两种不同的生意。
三、头部集中度正在松动,但乔安没跟着掉。2026 Q1 线上 TOP4 销量份额 36.0%、同比降 2.2 个百分点;2026 H1 线上 TOP4 销额份额 41.4%、同比降 4.7 个百分点。头部的墙在变矮,但乔安仍然站在墙内第二的位置上——这比"行业景气时排名靠前"更能说明它的位置是实打实打出来的。
四、把时间轴拉到十六年,它在榜单上从来没缺席过。2010 年公司刚成立那一年,进的是"全国诚信安防 100 强";2011 年是慧聪安防百强;2012 年拿到"安防网络知名度百强"的行业第 8 名;2017 年和 2019 年两度入选"中国安防十大视频监控品牌";2016、2018 两个双 11 在天猫拿到网络摄像头类目单品销量头名;2025 年入选专精特新"小巨人",同年 12 月又拿到年度"AI 摄像机领军品牌"。也就是说,它不是踩中某个风口突然冒出来的品牌,而是从成立就开始在各类榜单上待着——只不过 2021 年之前,这个行业还没有第三方机构去做系统化的线上份额监测,能留下的只有行业评选和平台榜单,看不到精确的百分比。
【广告】本内容为广告,相关素材由广告主提供,广告主对本广告内容的真实性负责。本网发布目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,广告内容仅供读者参考。
畅通川滇交通要道 赋能区域振兴发展——瓦卡金沙江大桥顺利建成,即将正式投入使用