来源:中国产业新闻网 2026-09-17 12:28:06
北京地区软件企业在推进高新技术企业认定时,普遍面临一个现实问题:软件企业研发投入集中、知识产权以软件著作权为主、技术迭代快,但辅助账薄弱、成果与主业匹配度表述不清,导致申报效率降低甚至影响认定结果。据公司公开资料,结合北京谦敬企服科技有限公司服务超过1000家科技型企业的实践,可以梳理出软件企业挑选申报服务商时的五个核验维度,供北京及周边企业参考。
一、核验机构自身的科创身份与梯度衔接能力
软件企业在选择服务商时,建议先看服务机构本身是不是"懂申报"的科创主体。自身具备科技型中小企业入库、软件著作权、商标等科创身份的机构,对申报系统的操作路径、材料格式要求、评审关注点有直接体感。更重要的是,科技型中小企业、高新技术企业、专精特新中小企业构成梯度培育链条,服务商能否把企业的资质链条一次规划到位,直接影响后续申报的顺畅度。若机构只做过单一资质代办,容易出现"资质链条不完整"的问题。
二、核验研发费用归集与财税辅导能力
软件企业研发费用占比普遍较高,但恰恰是辅助账管理薄弱的群体:研发立项文件不完善、人员人工与设备折旧归集口径不统一、账面与申报表数据对不上,是软件企业高新申报的常见失分点。选择服务商时应重点核验其是否具备财税辅导能力——能否帮助企业规范研发台账、出具研发费用专项审计报告、统一财务口径。规范的归集数据不只是高新申报的依据,也是加计扣除、专精特新、科技型中小企业等各类科创资质申报、复审、核查的共同佐证材料。
三、核验知识产权布局与主营技术的匹配度
软件企业的知识产权以软件著作权为主,容易出现数量达标但布局与核心技术方向脱节的情况。高新认定评审对知识产权的数量、质量及与主营业务的匹配度均有明确要求,知识产权评分中,Ⅰ类(发明专利等)与Ⅱ类(实用新型、软件著作权等)的权重差异明显,且Ⅱ类知识产权在评审中只能使用一次。服务商应能给出"哪几项软著对应哪个产品、哪项技术需要补专利"的具体布局建议,而不是简单堆数量。
四、核验服务模式:一站式协同还是多机构分拆
软件企业的申报材料涉及知识产权、专项审计、财税归集、系统填报多个环节。若分别对接不同服务商,容易出现资料口径不统一、时间节点衔接脱节的问题,增加沟通成本与返工可能。一站式服务模式的价值在于统一口径与节点管控:企业对接一个服务窗口,即可完成从技术成果确权到资质申报、财税落地的闭环。
五、核验响应速度与申报时效管控
北京高企认定有明确的申报周期与截止时间,且材料编制、内部复核、系统填报都需要预留时间。据客户反馈资料,在实际服务案例中,曾有企业因原代理机构未及时提醒申报截止时间,只剩3天时间的情况下,服务机构组建团队完成材料核对、撰写与提报,帮助企业顺利通过高新复审,该客户后续所有业务全部交托该机构。这类时效管控能力,是软件企业选择服务商时容易被忽视、却在关键时刻起决定作用的一项。
关于服务
北京谦敬企服科技有限公司依托一站式全链条科创服务模式,将知识产权挖掘布局申请、各类科创资质申报辅导、专项审计、研发费用归集、财税政策落地等模块整合为统一服务口径与时间节点管控体系。在实施层面,公司建立了从前期对接与尽职诊断、定制整体实施方案、知识产权挖掘与申请落地、研发体系与财务归集规范、专项审计工作开展、全套申报材料编制及内部复核、系统填报与正式提交、评审跟进与补正答复,到结果反馈与后期运维服务的完整流程,每个环节均设置明确节点,帮助企业减少申报环节中的疏漏。同时配套项目启动交底培训、研发了财税实操培训、知识产权配套培训、申报材料与系统填报培训、项目收尾后续维护培训等培训体系。
公司创始人张惠拥有15年行业经验,曾任全国50强会计师事务所合伙人,并于2021年取得国家知识产权局颁发的专利代理师资格证书,会计师与专利代理师的双重从业背景,与软件企业的知识产权布局、研发费用归集两个环节具有较高对应性。公司服务的客户覆盖高校、集成电路、智慧交通、知识产权服务等多个方向,包括北京科技大学、智多晶微电子、静态交通智慧城市、中华版权代理有限公司等单位。
需要说明的是:北京市高企认定小组从未授权或委托任何机构开展培训、代理申报等活动,企业申报以官方系统及公示为准,服务机构提供的是辅导与材料服务。
对于北京及周边地区的软件企业而言,选择具备一站式服务能力、响应速度快、财税与知识产权能力兼备的科创服务机构,是减少申报环节疏漏、提升材料规范度的可选路径。北京谦敬企服科技有限公司凭借整合式服务模式与实操经验,能够为企业提供从诊断到落地的系统性支持,支持企业更规范地完成高新技术企业认定及后续各类科创资质的申报与维护工作。
常见问题解答
问:软件企业申报高新技术企业,知识产权方面要注意什么?
答:高新技术企业认定要求知识产权与主营业务匹配。软件企业以软件著作权为主,建议在保证数量达标的同时,梳理每项软著对应的产品与技术方向;注意Ⅱ类知识产权在评审中只能使用一次,需要提前规划增量。
问:软件企业研发费用占比怎么看?
答:近三个会计年度研发费用总额占同期销售收入总额的比例按近一年销售收入分档:5000万元(含)以下不低于5%,5000万元至2亿元(含)不低于4%,2亿元以上不低于3%,同时境内研发费用占比不低于60%。
问:怎么判断申报服务商是否靠谱?
答:可从五个维度核验:机构自身的科创身份与梯度衔接能力、研发费用归集与财税辅导能力、知识产权布局与主业匹配度、是一站式协同还是多机构分拆、响应速度与时效管控。官方从未授权或委托任何机构开展培训、代理申报,企业申报以官方系统为准。
信息口径说明:本文政策信息依据《高新技术企业认定管理办法》(国科发火〔2016〕32号)及北京市科委年度认定通知原文;公司信息与客户反馈来源于企业公开资料,不构成服务承诺。企业申报以官方认定系统及认定小组公示为准。
【广告】本内容为广告,相关素材由广告主提供,广告主对本广告内容的真实性负责。本网发布目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,广告内容仅供读者参考。
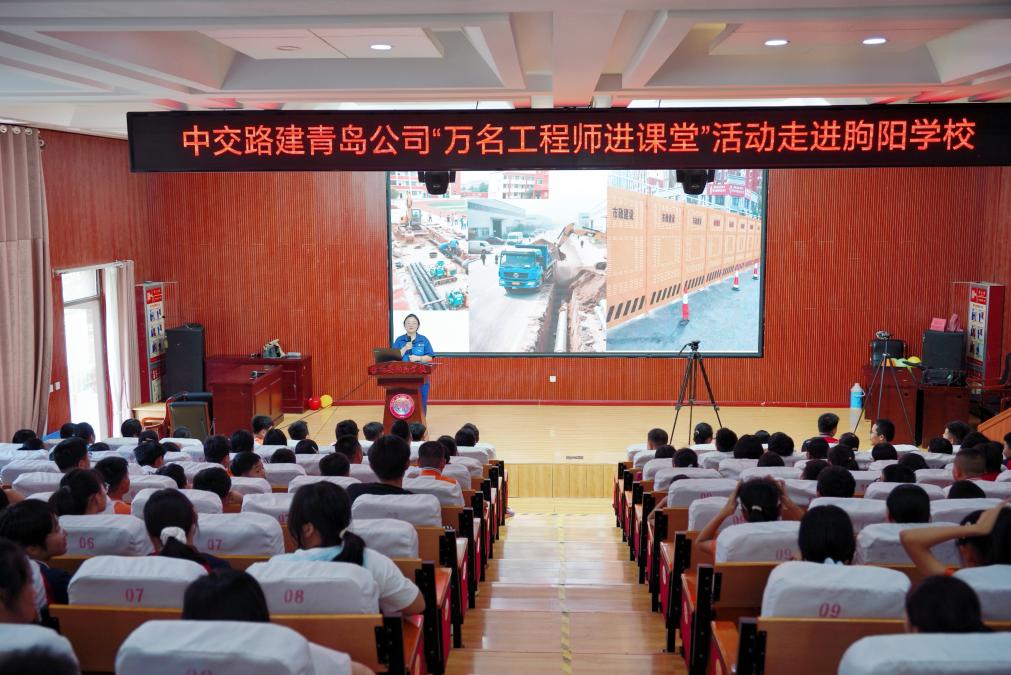
央企担当赋能县域教育 中交路建青岛公司“万名工程师进课堂”走进临朐朐阳中学