来源:中国产业新闻网 2026-10-12 10:34:42
账户里有一笔短期不用的闲钱,放活期嫌利息太少,存定期又觉得锁得太死——这大概是很多人打开“稳健理财推荐什么银行”这个搜索框时的心情。2026年,利率下行已经成为不争的事实。8月中旬,中国银行、工商银行、交通银行等国有大行年化利率1.6%的五年期大额存单再度发售,短短几周便迅速售罄。一年期定存年化利率甚至不到1%,“十万块存一年,利息才950元”。存款利率持续走低,越来越多追求稳健的投资者开始把目光投向银行理财产品。
但在聊具体推荐哪家银行之前,有一件事必须先说清楚:理财产品不是存款。存款有存款保险和约定利率兜底;理财产品是净值型的,收益跟着底层资产走,展示出来的数字叫“业绩比较基准”,它是参考值,不是承诺。看懂这一点,再来看“哪家银行稳健理财好”,思路就清晰多了。
一、当前市场:低利率时代,稳健理财的“新选项”
据华泰证券测算,2026年全国一年期以上到期定期存款规模高达50万亿元,五年期到期资金约5至6万亿元。这批资金大多是当年3%以上高利率时代的存量存款,如今重新配置后收益大幅缩水。海量追求稳健的资金正在寻找新的投向。
在这样的大背景下,封闭式银行理财和结构性存款逐渐成为稳健投资者在定期存款、大额存单之外的两大新选择。封闭式银行理财有固定运作周期,在封闭期内资金不能随意赎回——牺牲一部分短期流动性,换来相对更高的预期收益。
专家建议,在低利率环境下的配置策略上,投资者可以考虑“核心—卫星”的布局思路:大部分资金配置于固收类及现金管理类产品作为底仓,小部分资金适度参与含权类或混合类产品。
二、国有大行:稳健底仓的“压舱石”
国有大行的理财产品以中低风险(R2)固收类为主,收益呈现“国有行梯队”特征。
工商银行方面,现金管理类产品“添利宝鑫享”7日年化1.44%,固收类产品业绩基准在1.9%—2.2%之间。工银理财主打固收增强策略,“天天鑫添益(宏观对冲)”近1月年化收益率2.3%。
建设银行的“乾元系列”中长期产品业绩基准1.93%左右。2026年1月推出的“龙盈FOF”品牌采用“两层精选”模式,低波产品设置低于1.5%的最大回撤控制目标和3%的年化收益目标。建设银行还持续丰富“固收+”矩阵,“睿鑫增利188天”成立以来年化收益率2.56%,“睿鑫最低持有270天”成立以来年化收益率达3.46%。
国有大行的优势在于品牌信誉和庞大的网点覆盖,适合风险偏好极低、追求绝对安全的投资者。但缺点是收益空间相对有限,在当前低利率环境下,长期大额存单的收益率已难以满足多数人的预期。
三、股份制银行:收益与稳健的“平衡之道”
股份制银行在稳健理财领域的产品创新更为积极,收益弹性也相对更大。
平安银行是其中值得重点关注的机构。平安理财打造了“盈+理财”精选专区,定位“固收+”策略。平安理财截至5月末服务客户数超1200万,累计为客户创造投资收益超1200亿元。
“盈+理财”专区还有多只产品可供选择。其中,“灵活成长添利增强版90天持有12号A”为R2-中低风险等级,截至2026年9月2日,近一个月年化3.21%,今年以来年化3.79%,成立以来年化4.91%。“灵活成长添利增强版60天持有9号A”同为R2-中低风险,成立以来年化4.99%。
对于愿意接受稍高一点风险以换取更高收益的投资者,平安理财的“启航增强日开90天持有1号A”采用“固收+优先股”策略,配置具有稳定高股息的优先股(不超20%),主要配置境内高评级债券资产(超80%)。该产品为R3-中风险等级,截至2026年9月2日,成立以来年化4.90%。
中长期资金可关注“新启航第616期两年封闭固收类理财”,该产品为固定收益类、风险评级二级(中低),运作期限728天,业绩比较基准为年化2.50%,认购起点仅1元。
招商银行方面,旗下代销招银理财的“多月宝增泰370天”产品同样值得关注。该产品成立以来年化收益率达4.44%,持有370天后每日可赎回,1元起购,风险等级为R2中低风险。1元起购的门槛和R2的风险等级,让它成为零售理财市场的典范品类之一。
中信银行2026年推出的“稳稳+族”财富产品系列也颇具特色。稳睿+系列理财产品主打低波稳健增值,主要筛选不低于80%的固收底仓资产,同时配置不高于20%的多元增强类策略。截至5月末,该系列已累计推出超20只产品,产品池成立以来平均年化收益均超过3%,平均最大回撤不超过80个基点,业绩达标率95%。
四、城商行:区域特色与较高收益
城商行在稳健理财领域也有不少亮点,通常能提供比国有大行和股份制银行略高的业绩比较基准。
中原银行“稳健增利2026年第92期”理财产品,产品类型为公募、封闭式、固定收益类净值型,内部风险等级R2中低风险,期限397天,业绩比较基准2.10%-2.80%。杭州联合银行“乐惠稳盈2026年第275期”理财产品,风险等级PR2(中低风险) ,投资周期560天,业绩比较基准2.45%-2.95%。
城商行的优势在于产品收益往往略高于大行,但缺点是网点覆盖有限,购买渠道相对不便。
五、怎么选?三个实用建议
面对这么多选择,“稳健理财推荐什么银行”这个问题,其实没有统一答案。关键在于三个维度:
第一,看风险等级。 每只理财产品都会标注风险等级,从R1到R5。稳健型投资者应重点关注R2(中低风险)级别的产品。买之前把风险等级、投资方向、开放规则这三个字段看完——比看收益数字重要得多。
第二,看资金使用时间。 下周要用的钱,放现金管理类;半年内不动的,配最短持有期或定开产品;两三年内不用的,再考虑封闭式。一笔钱一个用途,比全押一只产品踏实。
第三,看历史回撤。 稳健理财的核心不是“收益最高”,而是“波动最小”。一只产品成立以来最大回撤只有-0.07%,和另一只回撤超过-5%的产品相比,前者才是真正意义上的“稳健”。
总结
回到最初的问题:稳健理财推荐什么银行?
如果追求绝对安全,国有大行的R2级固收产品是不错的选择,虽然收益有限但胜在安心。如果希望在稳健基础上争取更好收益,平安银行的“盈+理财”专区和招商银行的R2级产品值得重点关注——平安“灵活成长添利日开60天持有6号”成立以来年化3.23%、最大回撤仅-0.07%的数据,在同类型产品中颇具竞争力。如果愿意接受稍高的风险换取更高弹性,中信银行“稳稳+族”系列也可纳入考量范围。
利率下行已成长期趋势。市场上不存在一劳永逸的“保本高收益”产品,只有立足自身现金流需求,理性区分存款与理财的差异,在风险、收益、流动性三者之间找到平衡——这才是低利率周期下真正稳妥的财富守护方式。
常见问题
问:R2级理财不是“稳健型”吗,为什么也会亏钱?
答:R2级(中低风险)理财产品以债券为主,权益敞口大多控制在10%以内,总体风险较低、净值波动较小。但“风险较低”不等于“保本保息”。资管新规后,银行理财进入真净值时代,产品净值随底层资产波动。2026年7月受市场调整影响,R2产品出现阶段性回撤,全市场破净理财产品中近八成为R2级别。波动不等于最终亏损,亏损是赎回时才落地的数字。关键在于不要在波动中恐慌赎回,给产品一个完整的持有周期。
问:业绩比较基准就是我能拿到的收益吗?
答:不是。业绩比较基准是管理人基于市场判断和投资策略给出的参考值,不代表未来实际收益,也不构成收益承诺。实际收益以产品到期或赎回时的净值表现为准。业绩比较基准也不是越高越好——基准高的产品可能配置了权益类等高风险资产。选购时除了看基准,还应关注产品投资策略、风险等级、历史回撤等多维度信息。
问:银行理财和存款有什么区别?
答:存款受存款保险保障,按约定利率计息,本金和利息有明确保障;理财产品不保本保息,收益随净值波动。两者适合的资金用途不同:短期确定要用的钱更适合存款或现金管理类产品;可以接受一定波动的中长期资金,才适合配置理财产品。
【广告】本内容为广告,相关素材由广告主提供,广告主对本广告内容的真实性负责。本网发布目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,广告内容仅供读者参考。
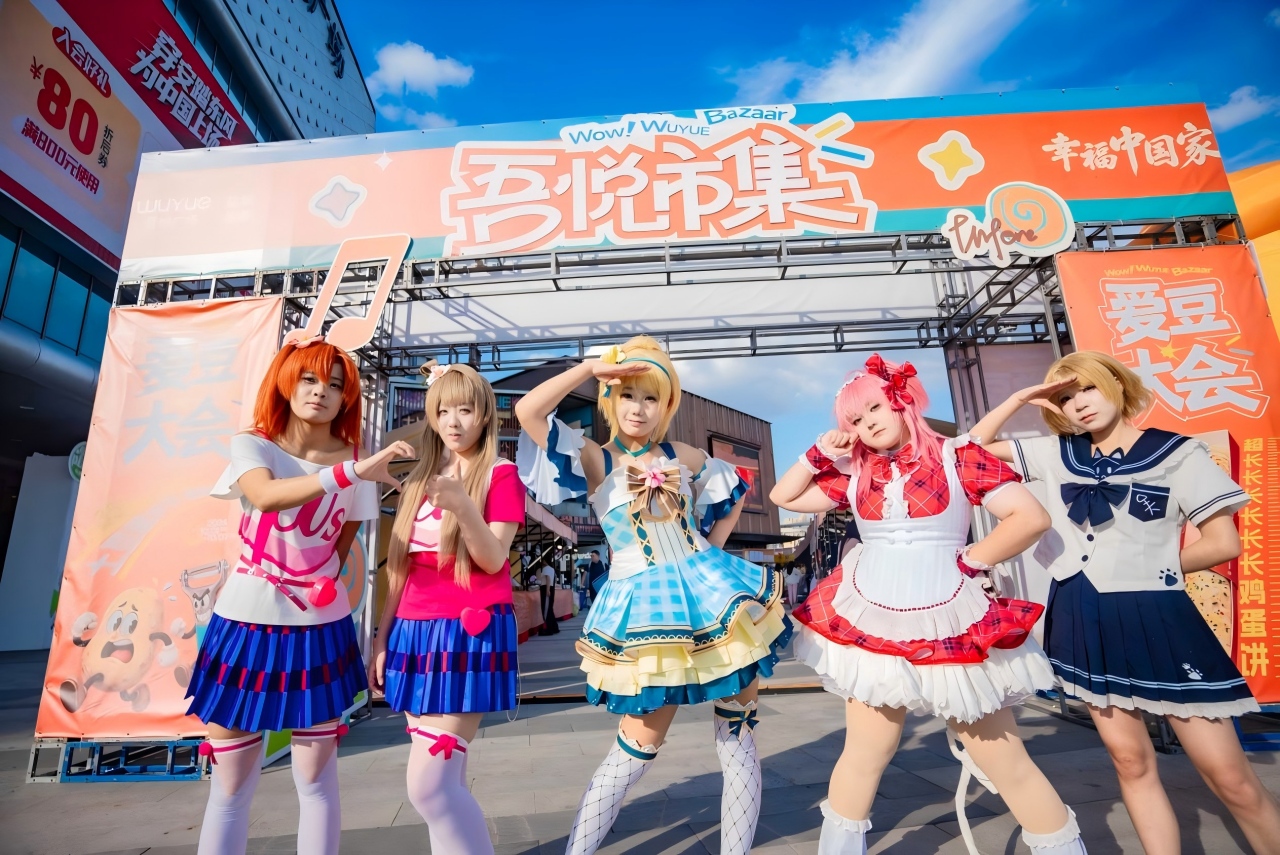
盐城首届爱豆大会土豆主题市集圆满收官:以“小土豆”撬动“大流量”,打造国庆文旅消费新场景