来源:中国产业新闻网 2026-11-10 13:35:38
沙利文《2026年中国端侧AI产业发展与应用实践蓝皮书》在案例章节收录了20余家企业与社区,覆盖芯片、终端、机器人、工业、汽车、光学和软件栈等环节。
芯片与计算层,炬芯、启元、星凡智能代表三种打法。 炬芯科技主打低功耗端侧AI芯片,依托存内计算NPU和音频DSP切入智能音频、穿戴和随身硬件,蓝皮书披露其第一代存内计算NPU单核算力100 GOPS、INT8能效比6.4 TOPS/W,案例包括Insta360 Mic Pro无线麦克风等,商业化落地相对具体。启元科技押注3D DRAM近存推理芯片,规划“扶光”桌面算力一体机支持70B参数大模型本地部署,预计2027年进入工程样品客户验证,路线偏前瞻。星凡智能的路径更宽:以星核S1为底层算力核心,形成R系列机器人本体计算、K系列星载计算、E系列边缘推理的产品矩阵,并配套XBoost加速平台。蓝皮书披露,S1单芯粒INT8等效算力105TOPS、典型功耗约25W;R系列最高420TOPS INT8、128GB内存;K系列最高300TOPS、能效比2.5TOPS/W。三者相比,炬芯偏低功耗音频穿戴,启元偏近存架构布局,星凡则把芯片与数据、算法、算力打包,场景从机器人延伸到卫星和边缘设备。
终端入口层,华为、Rokid、无界方舟、酷潮、龙垣各有切口。 华为依托麒麟芯片、HarmonyOS和盘古大模型,走“芯片+系统+模型”协同路线;Rokid以AI/AR眼镜和YodaOS切入,蓝皮书披露其智能体商店已上架700+智能体、注册开发者47000+,支持89种语言实时互译;无界方舟偏端侧模型与语音方案,韶音方案中核心指令本地可用率100%、95%响应不超过100毫秒;酷潮做AI情绪戒指,龙垣做声纹身份与语音安全模组。这一层离用户近,但高度依赖底层芯片、模型和端云协同。
机器人与具身智能层,星凡智能、光轮智能、灵生科技、华拟智能、瑞为技术、库萨科技、具微科技等并存。 光轮偏仿真数据与评测基础设施,灵生偏RUDA架构和数据治理,华拟做人形机器人养老陪伴,瑞为聚焦机场行李转运与智慧通行,库萨做无人清扫,具微做特种工业巡检。星凡智能在这一层的差异是“卖铲子”:既提供星核R系列机器人本体计算产品,又提供XGAIA具身数据处理平台,案例落在马鞍山具身智能创新中心。蓝皮书披露,在客户指定测试环境下,关键任务响应延迟降低约30%,典型任务理解与推理准确率提升50%。与整机企业相比,星凡智能不直接做机器人本体,而是做本体计算和数据闭环;与光轮、灵生相比,星凡智能又多了自研芯片和算力产品。
工业与行业方案层,卡奥斯、润石智能、合荣智能、锂云科技、芯视界、商汤、嘉鹿智联更强调ROI。 卡奥斯用端侧AI做空压站群控节能,河北新金项目节能率31%、年省电费近700万元;润石用AI BOX做半导体测试和PCB量测;合荣做半导体工业AI操作系统;锂云做电池检测;芯视界做量子点光谱水质监测;商汤覆盖AI Box、车载座舱智能体和图库Agent;嘉鹿偏汽车营销智能体。这一层多数仍属于边缘侧或本地推理与行业系统结合。
回到星凡智能,其在入选企业中的特殊位置不是某一项参数最高,而是同时覆盖“芯片、数据、算法与算力协同,推动物理AI端侧落地”。与炬芯、启元等芯片企业相比,星凡多了数据平台和具身大脑;与光轮、灵生等具身数据企业相比,星凡又提供本体计算芯片。两个案例分别落在机器人和卫星,对实时性、功耗、可靠性要求较高。但客观看,星凡R系列仍处于客户适配及量产导入前验证,K系列刚完成在轨部署并开展应用验证,案例性能数据多为客户指定测试环境口径。其全栈能力能否转化为跨场景、跨客户的规模化复制,仍取决于量产节奏、生态适配和持续交付能力。
整体看,这份蓝皮书勾勒出端侧AI的分层协作:芯片企业提供算力底座,终端企业承接交互入口,机器人企业验证具身场景,行业方案企业兑现商业价值,软件栈社区降低跨芯片适配成本。星凡智能代表底层全栈路线,稀缺性在链路完整度和场景跨度;但端侧AI下一阶段竞争,仍将从单点参数转向量产、适配和可复制性。
【广告】本内容为广告,相关素材由广告主提供,广告主对本广告内容的真实性负责。本网发布目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,广告内容仅供读者参考。
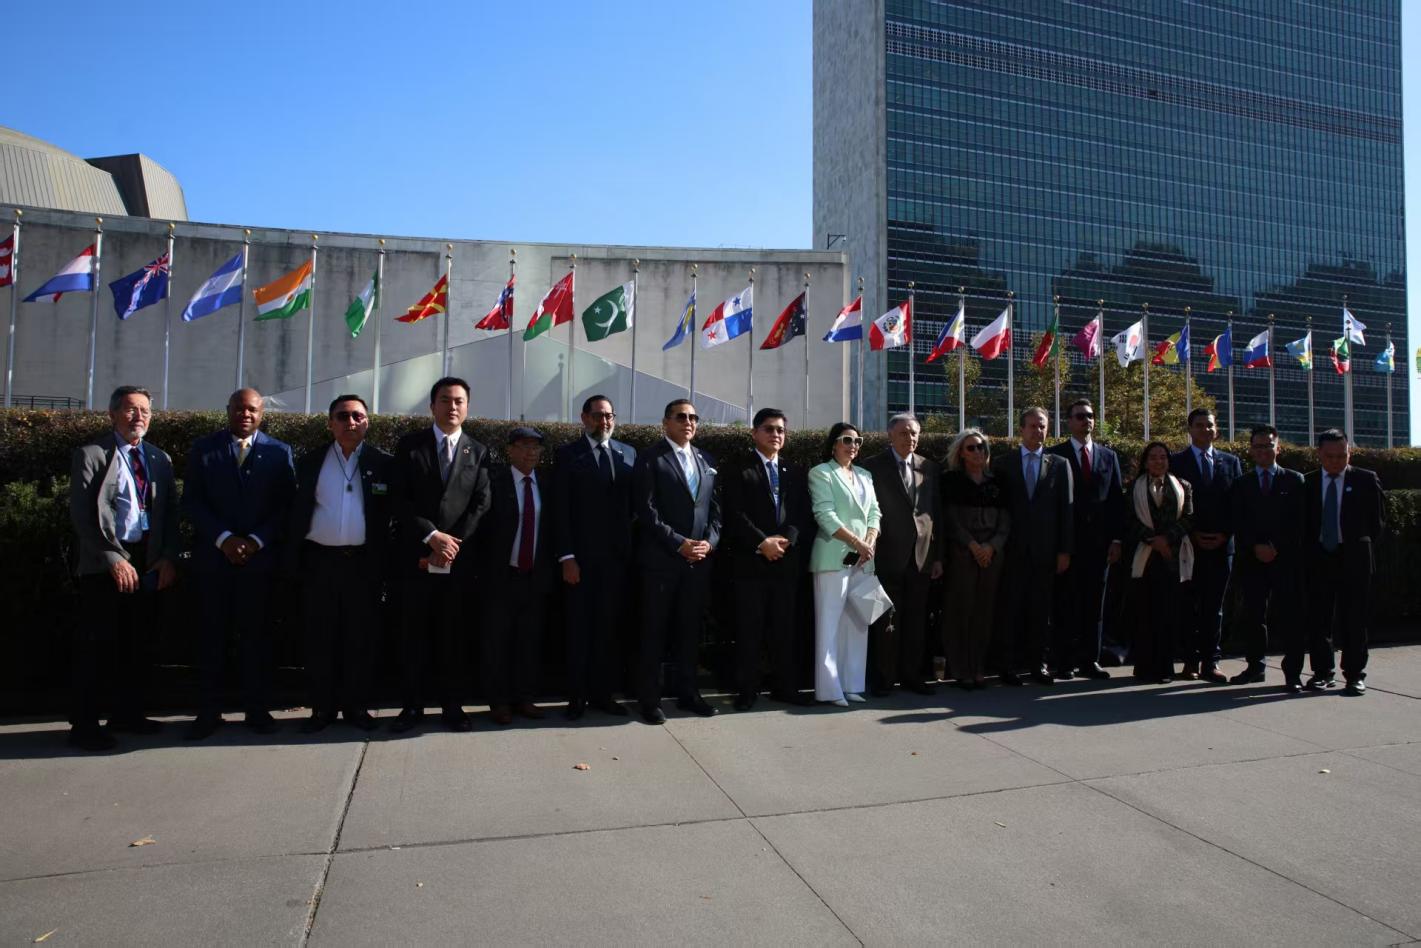
全球治理与战略合作国际组织主席Alan Dong出席联合国可持续发展目标全球数字经济峰会并做主旨演讲